# Säästöjen korkolaskuri
Arvioi laskurilla, kuinka kauan säästötavoitteesi saavuttaminen kestää, paljonko sinun on säästettävä ja kuinka paljon korkoa voisit saada.
Säästätkö tai sijoitatko tulevaisuutta varten? Korkoa korolle -laskurimme auttaa hahmottamaan taloudelliset tavoitteesi ja suunnittelemaan, miten voit saavuttaa ne nopeammin.
## Näin käytät korkoa korolle -laskuriamme
Kun säästää tai sijoittaa tulevaisuutta varten, korkolaskurimme voi auttaa hahmottamaan, milloin omat taloudelliset tavoitteet voisi saavuttaa. Se näyttää myös, miten niihin voisi halutessaan päästä nopeammin. Lue, miten korko ja korkoa korolle -ilmiö toimivat ja miksi ne ovat tärkeitä Isossa-Britanniassa sijoittaville.
Katsotaan ensin, miten korkolaskurillamme voi hyödyntää korkoa korolle -ilmiötä ja saavuttaa säästötavoitteensa mahdollisimman nopeasti:
1. Syötä säästötavoitteesi ja valitse valuutta (£ / $ / €)
2. Syötä alkutalletuksen summa eli se, paljonko olet jo säästänyt
3. Syötä kuukausittain säästämäsi tai sijoittamasi summa
4. Syötä odottamasi efektiivinen vuosituotto (APY) eli säästötilisi tarjoama korko tai sijoitustesi odotettu vuotuinen tuottoprosentti
Näet mahdollisen tuoton korkoa korolle -vaikutuksineen sekä sen, milloin säästö- tai sijoitustavoitteesi täyttyisi. Voit valita pudotusvalikosta eri sijoitus- ja säästövaihtoehtoja tai muuttaa alkutalletuksen tai kuukausittaisen summan suuruutta. Näin näet, miten nopeasti voisit saavuttaa säästötavoitteesi eri tilanteissa.
## Mitä korko on? Mikä vaikuttaa korkotasoon?
Korko on prosentteina ilmaistu korvaus, jonka pankki tai rahoituspalvelun tarjoaja maksaa sille talletetuista säästöistä. Säästötilin tarjoaja määrittää koron, joka voi vaihdella markkinatilanteen ja palveluntarjoajan omien käytäntöjen mukaan.
Joidenkin tilien korko voi seurata esimerkiksi Englannin keskuspankin ohjauskorkoa. Yleensä korkotaso kuitenkin heijastaa markkinoiden yleisiä suuntauksia ja luottamusta, koko talouden kehitystä sekä muita tekijöitä.
### Kuinka usein korkoa maksetaan?
Pankit ja rahoituspalvelun tarjoajat päättävät itse, kuinka usein ne maksavat korkoa. Maksutiheys vaikuttaa korkoa korolle -ilmiöön, jota käsittelemme myöhemmin. Tilistä riippuen korkoa voidaan maksaa esimerkiksi päivittäin, kuukausittain, neljännesvuosittain tai vuosittain. Tiheämmin korkoa maksavat tilit voivat olla edullisia korkoa korolle -vaikutuksen kannalta, mistä kerromme seuraavaksi.
[Lightyear maksaa korkoa](/help/deposits-conversions-and-withdrawals/how-does-interest-work) sijoittamattomalle saldolle joka kuukauden 1. päivänä.
## Mitä korkoa korolle tarkoittaa?
Korkoa korolle tarkoittaa, että **myös kertyneelle korolle maksetaan korkoa**.
Tämä on tärkeää, koska korko lasketaan prosenttiosuutena säästöistä tai tilillä olevista rahoista. Mitä suurempi summa, sitä enemmän korkoa voi kertyä.
Yksinkertainen esimerkki: jos säästää 100 puntaa ja saa 5 puntaa korkoa, tilin saldo on 105 puntaa. Seuraavalla kerralla korko lasketaan 105 punnan perusteella, joten kokonaistuotto on suurempi kuin pelkälle 100 punnan talletukselle maksettu korko. Myöhemmin käymme läpi käytännön esimerkin, joka havainnollistaa ilmiötä ja sitä, miten se auttaa saavuttamaan taloudelliset tavoitteet mahdollisimman pian.
### Miksi korkoa korolle kannattaa huomioida?
Korkoa korolle on tehokas keino kasvattaa säästöjä ja sijoituksia. Tänään säästetty punta on siis arvokkaampi kuin punta, jonka säästää ehkä vasta kymmenen vuoden kuluttua. Sijoitusten tuotot voivat kasvaa lumipallon tavoin, kun myös kertyneelle korolle maksetaan korkoa ja sitä kertyy ajan mittaan yhä enemmän.
Koron pääomitus voi auttaa kasvattamaan varallisuutta ja saavuttamaan taloudelliset tavoitteet nopeammin. Tällöin tavoitesumman kerryttämiseen tarvitaan lopulta vähemmän omaa rahaa. Pienten summien säännöllinen säästäminen tai sijoittaminen voi olla tehokkaampaa kuin säästötavoitteiden lykkääminen myöhemmäksi.
### Kuinka kauan tavoitesumman säästäminen kestää? Käytännön esimerkki
Katsotaan, miten tämä toimii käytännössä. Oletetaan, että sijoitan tänään 1 000 euroa ja saan 4,5 %:n vuosituoton (APY). Viidessä vuodessa kertyisi seuraavasti korkoa, **jos en lisää euroakaan ja korko pysyy ennallaan**:
**1. vuosi:** 45,00 EUR
**2. vuosi:** 47,03 EUR
**3. vuosi:** 49,14 EUR
**4. vuosi:** 51,35 EUR
**5. vuosi:** 53,66 EUR
Koron pääomituksen ansiosta kertyvä korko kasvaa tasaisesti. Viiden vuoden kuluttua talletuksen arvo on tässä esimerkissä 1 246,18 euroa ilman lisätalletuksia.
Taloudellisia tavoitteita voi saavuttaa nopeammin valitsemalla tilin, joka tarjoaa parempaa korkoa, tai lisäämällä rahaa säännöllisemmin. Jos on valmis ottamaan enemmän riskiä, voi harkita muita sijoituskohteita, joiden tuottomahdollisuudet ovat suuremmat.
Entä jos tilille lisää rahaa säännöllisesti? Otetaan sama esimerkki: tilille talletetaan 1 000 euroa, ja vuotuinen korko on 4,5 %. Tällä kertaa tilille lisätään myös 50 euroa kuukaudessa viiden vuoden ajan. Laskelmissa oletetaan, että tuotto pysyy tasaisesti 4,5 prosentissa. Näin korkoa kertyy nyt vuosittain:
**1. vuosi:** 57,28 EUR
**2. vuosi:** 86,85 EUR
**3. vuosi:** 117,76 EUR
**4. vuosi:** 150,07 EUR
**5. vuosi:** 183,81 EUR
Viiden vuoden aikana tilille on lisätty 3 000 euroa eli 600 euroa vuodessa. Viidennen vuoden lopussa **säästöjä on alkuperäinen 1 000 euron sijoitus mukaan lukien 4 595,77 euroa**. Säästöt voivat kasvaa vielä enemmän, kun lisää kuukausittaista summaa, tavoittelee korkeampaa tuottoa tai antaa rahojen kasvaa pidempään.
### Näin kuukausisäästämisen korkolaskuri toimii: korkoa korolle -kaava
Miten korkoa korolle -ilmiö lasketaan? Säästöjen korkolaskurimme käyttää seuraavaa korkoa korolle -kaavaa:
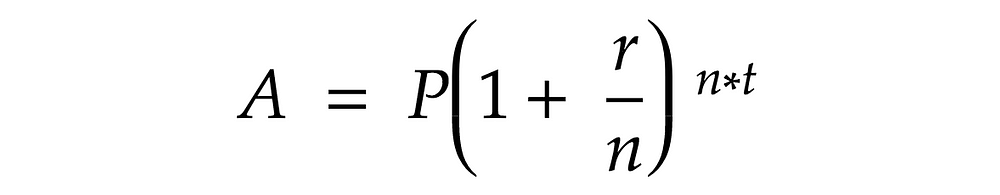
Tässä kaavassa:
A = sijoituksen lopullinen arvo
P = pääoma eli säästöihin alun perin sijoitettu summa
r = tilin vuotuinen säästökorko desimaalilukuna
n = koron maksukertojen määrä; korko maksetaan usein kuukausittain, neljännesvuosittain tai vuosittain
t = vuosien määrä, jonka ajan sijoituksen annetaan kasvaa korkoa korolle
Laskenta mutkistuu hieman, kun säästöihin lisätään rahaa kuukausittain. Laskurimme ottaa kuitenkin nämäkin summat huomioon ja laskee myös niiden kasvun korkoa korolle.
## Näin voit saavuttaa säästötavoitteesi
Miten korkoa korolle -ilmiötä voi hyödyntää säästötavoitteiden saavuttamisessa? Yhtä oikeaa vastausta ei ole, vaan valinta riippuu aikataulusta ja riskinsietokyvystä.
Rahat voi tallettaa korkoa tuottavalle tilille. Tämä on suhteellisen vähäriskinen vaihtoehto. Pankit ja vastaavat pankkisektorin ulkopuoliset palveluntarjoajat tarjoavat tilejä, joilla pääoma on suojattu. Suojan takaavat usein sekä pankki että valtion tukemat järjestelmät, kuten [FSCS](https://www.fscs.org.uk/what-we-cover/banks-building-societies/). Mahdollinen tuotto vaihtelee korkotason mukaan, eikä se välttämättä yllä tuottoisimpien vaihtoehtojen tasolle.
Vaihtoehtona on sijoittaa osakkeisiin tai rahastoihin, joiden tuotto riippuu sijoituskohteiden kehityksestä. Tuottopotentiaali voi olla suurempi, mutta vaihtoehdot on tutkittava huolellisesti. Sijoittamiseen liittyy riski pääoman menettämisestä. Jos sijoituskohde menestyy hyvin heikosti, sijoituksen arvo voi siis laskea nousun sijaan.
Monelle sopii säästöjen ja sijoitusten yhdistelmä, jossa on mukana myös riskipitoisempia vaihtoehtoja, kuten osakkeita ja rahastoja. Näin syntyy hajautettu salkku, joka jakaa riskiä ja voi tarjota hyvän tuottopotentiaalin. Jos harkitset tätä lähestymistapaa, tutustu [Lightyearin yksityistiliin](/). Se tarjoaa [jopa 4,50 % korkoa sijoittamattomille rahoille](/pricing) sekä monia sijoitusvaihtoehtoja, kuten:
- [Rahamarkkinarahastot (MMF)](/money-market-funds)
- [Pörssinoteeratut rahastot (ETF)](/funds)
- [Yhdysvaltain, EU-maiden ja Iso-Britannian osakkeet](/stocks)
---
Canonical: https://lightyear.com/fi-fi/tools/savings-interest-calculator