# Santaupų palūkanų skaičiuoklė
Ši skaičiuoklė padės įvertinti, per kiek laiko pasieksite taupymo tikslą, kiek reikės atsidėti ir kiek palūkanų galėtumėte uždirbti.
Taupote ar investuojate ateičiai? Mūsų sudėtinių palūkanų skaičiuoklė gali padėti aiškiau įsivaizduoti finansinius tikslus ir suplanuoti, kaip juos pasiekti greičiau.
## Kaip naudotis mūsų sudėtinių palūkanų skaičiuokle
Jei taupote ar investuojate ateičiai, mūsų santaupų palūkanų skaičiuoklė padės įvertinti, kada galėtumėte pasiekti finansinius tikslus. Taip pat pamatysite, kaip, jei norite, juos pasiekti greičiau. Toliau paaiškinsime, kaip veikia paprastosios ir sudėtinės palūkanos ir kodėl jos svarbios Jungtinės Karalystės investuotojams.
Pirmiausia pažiūrėkime, kaip naudotis skaičiuokle ir pasinaudoti sudėtinėmis palūkanomis siekiant taupymo tikslų kuo greičiau:
1. Įvesti taupymo tikslą ir pasirinkti valiutą (£ / $ / €)
2. Įvesti norimą įnešti sumą (t. y. kiek jau esate sutaupę)
3. Įvesti sumą, kurią kas mėnesį taupysite arba investuosite
4. Įvesti numatomą palūkanų normą kaip metinį pajamingumo procentą (APY), t. y. taupomosios sąskaitos palūkanų normą arba numatomą investicijų augimo tempą
Pamatysite galimą grąžą, įskaitant sudėtines palūkanas, ir kada galėtumėte pasiekti taupymo ar investavimo tikslą. Išskleidžiamajame sąraše galite rinktis įvairius taupymo ir investavimo būdus. Taip pat galite keisti pradinės ar mėnesinės įmokos dydį ir palyginti, kaip greitai skirtingais atvejais galėtumėte pasiekti tikslą.
## Kas yra palūkanos ir nuo ko priklauso jų normos?
Palūkanos – procentais išreiškiamas atlygis, kurį bankas ar finansinių paslaugų teikėjas moka už pas jį laikomas santaupas. Taupomosios sąskaitos palūkanų normą nustato jos teikėjas. Ji gali keistis dėl rinkos pokyčių ir paties teikėjo taikomos politikos.
Kai kurių sąskaitų palūkanų normos gali būti susietos su išoriniais rodikliais, pavyzdžiui, Anglijos banko bazine palūkanų norma. Tačiau paprastai jas lemia bendros rinkos tendencijos, pasitikėjimas rinka, makroekonominiai veiksniai ir kitos aplinkybės.
### Kaip dažnai gausiu palūkanas?
Bankai ir finansinių paslaugų teikėjai patys nustato, kada išmoka palūkanas. Tai svarbu dėl sudėtinių palūkanų, apie kurias pakalbėsime vėliau. Pavyzdžiui, palūkanos gali būti išmokamos kasdien, kas mėnesį, kas ketvirtį arba kasmet. Dažnesnis išmokėjimas gali padėti pasinaudoti sudėtinių palūkanų nauda. Toliau paaiškinsime, kaip.
[Lightyear išmoka palūkanas](/help/deposits-conversions-and-withdrawals/how-does-interest-work) už neinvestuotų pinigų likutį kiekvieno mėnesio 1 d.
## Kas yra sudėtinės palūkanos?
Sudėtinės palūkanos yra **palūkanos nuo palūkanų**.
Palūkanos skaičiuojamos kaip procentinė dalis nuo sąskaitoje sukauptos ar laikomos sumos. Kuo didesnė suma, tuo daugiau galite uždirbti.
Štai supaprastintas pavyzdys. Jei sutaupote 100 svarų ir uždirbate dar 5 svarus palūkanų, sąskaitos likutis tampa 105 svarai. Kitą kartą palūkanos bus skaičiuojamos nuo 105 svarų, todėl bendra grąža bus didesnė nei skaičiuojant jas nuo pradinių 100 svarų. Vėliau pateiksime gyvenimišką pavyzdį, kad būtų lengviau suprasti, kaip tai veikia ir kodėl gali padėti greičiau pasiekti finansinius tikslus.
### Kodėl sudėtinės palūkanos svarbios?
Sudėtinės palūkanos gali padėti auginti santaupas ir investicijas. Todėl šiandien sutaupytas svaras Jums vertingesnis už svarą, kurį galbūt sutaupytumėte po dešimties metų. Investicijų grąža gali augti tarsi sniego gniūžtė: laikui bėgant palūkanas uždirbate ir nuo anksčiau sukauptų palūkanų.
Sudėtinės palūkanos gali padėti greičiau pasiekti finansinius tikslus ir sumažinti sumą, kurią patiems reikės atidėti. Reguliariai taupyti ar investuoti po truputį gali būti naudingiau, nei atidėlioti taupymą vėlesniam laikui.
### Per kiek laiko galite sutaupyti norimą sumą? Skaičiavimo pavyzdys
Pažiūrėkime, kaip tai veikia praktiškai. Tarkime, šiandien investuoju 1 000 €, o metinis pajamingumo procentas (APY) siekia 4,5 %. Štai kiek palūkanų uždirbčiau per 5 metus, **jei daugiau pinigų neįneščiau, o palūkanų norma nesikeistų**:
**1-ieji metai:** 45,00 EUR
**2-ieji metai:** 47,03 EUR
**3-ieji metai:** 49,14 EUR
**4-ieji metai:** 51,35 EUR
**5-ieji metai:** 53,66 EUR
Dėl sudėtinių palūkanų kasmet uždirbama vis daugiau. Po 5 metų pradinės įmokos vertė šiame pavyzdyje siekia 1 246,18 € be jokių papildomų įmokų.
Jei norite greičiau pasiekti finansinius tikslus, galite rinktis sąskaitą su didesnėmis palūkanomis arba reguliariau ją papildyti. Jei galite prisiimti didesnę riziką, verta apsvarstyti kitas investavimo galimybes, kurių potenciali grąža didesnė.
O kas, jei pinigus įneštumėte reguliariai? Vėl tarkime, kad į sąskaitą įnešate 1 000 €, o metinė palūkanų norma siekia 4,5 %. Šįkart 5 metus kas mėnesį papildomai įnešate po 50 €. Skaičiuojame, kad 4,5 % norma nekinta. Pirmiausia pažiūrėkime, kaip auga uždirbamos palūkanos:
**1-ieji metai:** 57,28 EUR
**2-ieji metai:** 86,85 EUR
**3-ieji metai:** 117,76 EUR
**4-ieji metai:** 150,07 EUR
**5-ieji metai:** 183,81 EUR
Per 5 metus papildomai įnešėte 3 000 €, arba po 600 € kasmet. Penktųjų metų pabaigoje **pradinė Jūsų 1 000 € investicija ir papildomos įmokos kartu būtų vertos 4 595,77 €**. Jei kas mėnesį įneštumėte daugiau, siektumėte didesnės grąžos arba taupytumėte ilgiau, suma galėtų augti dar labiau.
### Kaip veikia mėnesinio taupymo palūkanų skaičiuoklė: sudėtinių palūkanų formulė
Kaip apskaičiuojamos sudėtinės palūkanos? Mūsų taupymo palūkanų skaičiuoklė remiasi šia formule:
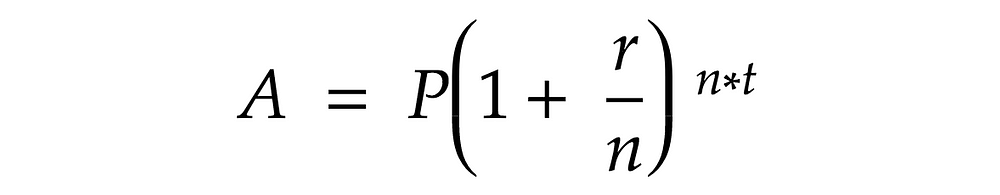
Šioje formulėje:
A = galutinė Jūsų investicijos vertė
P = pradinė į santaupas investuota suma
r = metinė Jūsų sąskaitos palūkanų norma, išreikšta dešimtaine trupmena
n = kiek kartų išmokamos palūkanos, dažniausiai kas mėnesį, ketvirtį arba metus
t = kiek metų Jūsų investicija kaupia sudėtines palūkanas
Jei kas mėnesį papildomai įnešate pinigų, skaičiavimas tampa šiek tiek sudėtingesnis. Tačiau mūsų skaičiuoklė įvertins ir šias įmokas bei apskaičiuos, kaip dėl sudėtinių palūkanų auga jų vertė.
## Kaip siekti taupymo tikslų
Kaip pasitelkti sudėtines palūkanas taupymo tikslams pasiekti? Vieno teisingo atsakymo nėra. Viskas priklauso nuo Jūsų terminų ir to, kokią riziką esate pasirengę prisiimti.
Galite laikyti pinigus palūkanas mokančioje sąskaitoje. Tai palyginti mažos rizikos pasirinkimas. Bankai ir panašūs nebankiniai paslaugų teikėjai siūlo sąskaitas, kuriose pradinę sumą dažnai saugo tiek bankas, tiek valstybės remiamos sistemos, tokios kaip [FSCS](https://www.fscs.org.uk/what-we-cover/banks-building-societies/). Galima grąža priklauso nuo kintančių palūkanų normų ir gali būti mažesnė nei kitų pasirinkimų.
Kitas būdas – investuoti į akcijas arba fondus. Jų grąža priklauso nuo turto rezultatų. Galima grąža gali būti didesnė, tačiau galimybes reikia atidžiai įvertinti, nes investuojant kyla rizika. Jei turto rezultatai bus labai prasti, Jūsų investicijos vertė gali ne augti, o mažėti.
Daugeliui žmonių santaupų ir investicijų derinys, įskaitant rizikingesnes akcijas bei fondus, padeda paskirstyti riziką ir gali suteikti geros grąžos galimybių. Jei svarstote tokį būdą, susipažinkite su [Lightyear asmenine paskyra](/). Joje galite gauti [iki 4,50 % palūkanų už neinvestuotus pinigus](/pricing) ir rinktis iš įvairių investavimo galimybių:
- [Pinigų rinkos fondai (MMF)](/money-market-funds)
- [Biržoje prekiaujami fondai (ETF)](/funds)
- [JAV, ES ir JK akcijos](/stocks)
---
Canonical: https://lightyear.com/lt-lt/tools/savings-interest-calculator