# Kalkulator obresti na prihranke
Ocenite, koliko časa in prihrankov potrebujete za svoj varčevalni cilj ter koliko obresti bi lahko vmes zaslužili.
Če varčujete ali vlagate za prihodnost, vam naš kalkulator obrestnega obrestovanja pomaga jasneje začrtati finančne cilje in načrtovati hitrejšo pot do njih.
## Kako uporabljati naš kalkulator obrestnega obrestovanja
Pri varčevanju ali vlaganju za prihodnost lahko z našim kalkulatorjem obresti ocenite, kdaj bi lahko dosegli svoje finančne cilje. Pokaže tudi, kako jih lahko po želji dosežete hitreje. V nadaljevanju pojasnjujemo, kako delujejo obresti in obrestno obrestovanje ter zakaj so pomembni za vlagatelje v Združenem kraljestvu.
Najprej poglejmo, kako z našim kalkulatorjem obresti izkoristiti obrestno obrestovanje in čim hitreje doseči varčevalne cilje:
1. Vnesite varčevalni cilj in izberite valuto (£ / $ / €)
2. Vnesite znesek, ki ga želite vplačati (tj. koliko ste že privarčevali)
3. Vnesite znesek, ki ga boste mesečno privarčevali ali vložili
4. Vnesite pričakovano obrestno mero kot efektivno letno donosnost (APY) (tj. obrestno mero varčevalnega računa ali pričakovano stopnjo rasti naložb)
Prikazal se bo možni donos z obrestnim obrestovanjem in čas, ko boste dosegli varčevalni ali naložbeni cilj. Na spustnem seznamu lahko izberete različne možnosti vlaganja in varčevanja ali spremenite začetni oziroma mesečni znesek vplačila. Tako vidite, kako hitro bi lahko dosegli svoje cilje v različnih okoliščinah.
## Kaj so obresti? Kaj vpliva na obrestne mere?
Obresti so znesek, izražen v odstotkih, ki ga banka ali ponudnik finančnih storitev izplača za varčevanje pri njem. Obrestno mero varčevalnega računa določi ponudnik. Spreminja se lahko glede na razmere na trgu in njegova pravila.
Obrestne mere nekaterih računov lahko sledijo zunanjim kazalnikom, na primer ključni obrestni meri Bank of England. Na splošno pa odražajo širša tržna gibanja, zaupanje na trgih, makroekonomske dejavnike in drugo.
### Kako pogosto bom prejemal obresti?
Banke in ponudniki finančnih storitev sami določajo, kako pogosto izplačujejo obresti. To je pomembno za obrestno obrestovanje, ki ga pojasnjujemo v nadaljevanju. Pri nekaterih računih se obresti na primer izplačujejo dnevno, mesečno, četrtletno ali letno. Pogostejša izplačila lahko prinesejo več koristi od obrestnega obrestovanja. Več o tem v naslednjem razdelku.
[Lightyear izplačuje obresti](/help/deposits-conversions-and-withdrawals/how-does-interest-work) na neinvestirana sredstva prvi dan vsakega meseca.
## Kaj je obrestno obrestovanje?
Obrestno obrestovanje pomeni **obresti na obresti**.
To je pomembno, ker se obresti izračunajo kot odstotek prihrankov oziroma denarja na računu. Večje ko je stanje, več obresti lahko prinese.
Poglejmo preprost primer: 100 privarčevanih funtov prinese 5 funtov obresti, zato je novo stanje na računu 105 funtov. Ob naslednjem izplačilu se obresti izračunajo od 105 funtov. Skupni donos je zato višji kot pri obrestovanju začetnih 100 funtov. Pozneje bomo s konkretnim primerom prikazali, kako to deluje v praksi in zakaj pomaga čim prej doseči finančne cilje.
### Zakaj je obrestno obrestovanje pomembno?
Obrestno obrestovanje lahko močno pripomore k rasti prihrankov in naložb. Danes privarčevan funt je tako vreden več kot tisti, ki bi ga morda prihranili šele čez deset let. Donosi naložb lahko z obrestnim obrestovanjem rastejo kot snežna kepa. Sčasoma se namreč obrestuje vse večji znesek, zato prinaša vedno več obresti.
Obrestno obrestovanje lahko pomaga hitreje doseči finančne cilje in zmanjša skupni vložek, potreben za želeni znesek. Redno varčevanje ali vlaganje manjših zneskov ima lahko večji učinek kot odlašanje.
### Koliko časa potrebujem, da privarčujem želeni znesek? Konkreten primer
Poglejmo, kako to deluje v praksi. Denimo, da danes vložim 1000 € z efektivno letno donosnostjo 4,5 % (APY). V petih letih bi se nabralo toliko obresti, **če ne vplačam niti centa več in obrestna mera ostane nespremenjena**:
**1. leto:** 45,00 EUR
**2. leto:** 47,03 EUR
**3. leto:** 49,14 EUR
**4. leto:** 51,35 EUR
**5. leto:** 53,66 EUR
Znesek obresti zaradi obrestnega obrestovanja vztrajno raste. Po petih letih je vplačilo v tem primeru vredno 1.246,18 €, brez dodatnih vplačil.
Finančne cilje bi lahko dosegli hitreje z računom, ki ponuja višjo obrestno mero, ali z rednejšimi vplačili. Če ste pripravljeni sprejeti več tveganja, lahko razmislite o drugih naložbah z višjimi potencialnimi donosi.
Kaj se zgodi ob rednih vplačilih? Ponovimo izračun za vplačilo 1000 € na račun s 4,5-odstotno letno obrestno mero. Tokrat denarja ne pustimo nedotaknjenega, ampak pet let vsak mesec dodajamo 50 €. Pri izračunih predpostavljamo stalno 4,5-odstotno donosnost. Najprej poglejmo, kako se zdaj obrestujejo obresti:
**1. leto:** 57,28 EUR
**2. leto:** 86,85 EUR
**3. leto:** 117,76 EUR
**4. leto:** 150,07 EUR
**5. leto:** 183,81 EUR
V petih letih ste dodali 3000 €, torej 600 € na leto. Ob koncu petega leta **prihranki skupaj z začetnim vložkom 1000 € znašajo 4.595,77 €**. Za še večjo rast denarja vsak mesec dodajte več, poiščite višjo donosnost ali pustite prihranke dlje nedotaknjene.
### Kako deluje kalkulator obresti za mesečno varčevanje: formula za obrestno obrestovanje
Kako izračunamo obrestno obrestovanje? Naš kalkulator obresti za varčevanje uporablja naslednjo formulo:
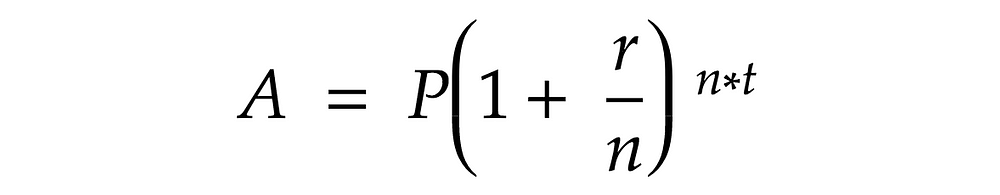
V tej formuli:
A = končna vrednost naložbe
P = začetni vložek; znesek, prvotno namenjen varčevanju
r = letna obrestna mera na varčevalnem računu, izražena z decimalnim številom
n = število izplačil obresti; običajno mesečno, četrtletno ali letno
t = število let obrestnega obrestovanja naložbe
Z mesečnimi vplačili je izračun nekoliko bolj zapleten. A naš kalkulator upošteva tudi ta in rast vseh dodatnih vložkov zaradi obrestnega obrestovanja.
## Kako doseči varčevalne cilje
Kako lahko obrestno obrestovanje pomaga doseči varčevalne cilje? Pravilnega ali napačnega odgovora ni, saj je vse odvisno od časovnega okvira in pripravljenosti na tveganje.
Ena možnost je vplačilo denarja na obrestovan račun. Tveganje je pri tem razmeroma majhno. Banke in podobni nebančni ponudniki ponujajo račune z zaščitenim začetnim vložkom. Zanj pogosto jamčijo tako banka kot državno podprte jamstvene sheme, kot je [FSCS](https://www.fscs.org.uk/what-we-cover/banks-building-societies/). Potencialni donosi so odvisni od spreminjajočih se obrestnih mer in morda niso najvišji med razpoložljivimi možnostmi.
Druga možnost je vlaganje v delnice ali sklade, pri katerih so donosi odvisni od uspešnosti finančnih instrumentov. Potencialni donosi so lahko višji, vendar je treba možnosti skrbno preučiti. Naložbe v finančne instrumente so tvegane. Če gre instrumentu zelo slabo, lahko vrednost naložbe pade, namesto da bi zrasla.
Za mnoge je primerna kombinacija prihrankov in naložb, tudi bolj tveganih, kot so delnice in skladi. Tako sestavljen portfelj razprši tveganje in lahko ponudi dober potencial za donos. Če razmišljate o takem pristopu, si oglejte [osebni račun Lightyear](/). Ponuja [do 4,50 % obresti na neinvestirana sredstva](/pricing) in različne naložbene možnosti, med drugim:
- [sklade denarnega trga (MMF)](/money-market-funds)
- [borzno trgovane sklade (ETF-je)](/funds)
- [ameriške, evropske in britanske delnice](/stocks)
---
Canonical: https://lightyear.com/sl-si/tools/savings-interest-calculator