Uzkrājumu procentu kalkulators
Tava situācija
Mērķa sasniegšana
Uzkrājumu prognoze
Aprēķinā pieņemts, ka veic iemaksas katra mēneša beigās, atdeves likme nemainās un procenti tiek kapitalizēti reizi mēnesī. Ja neveic regulāras iemaksas vai tava atdeves likme nav garantēta, ievadi aplēses, lai iegūtu aptuvenu rezultātu. Prognozes nav uzticams nākotnes rezultātu rādītājs.
Izvēloties Lightyear ietaupījumus, aprēķinā pieņemts, ka nauda tiek investēta naudas tirgus fondā ar šodienas ienesīguma likmi. 1 dienas ienesīgums ik dienu nedaudz svārstās, bet centrālās bankas likmes izmaiņas to ietekmē būtiski. Vienkāršības labad aprēķinā pieņemts, ka 1 dienas ienesīgums nemainās. Pirms investēšanas izlasi informāciju par riskiem un pārliecinies, ka izproti ar naudas tirgus fondiem saistītos riskus.
Kā lietot mūsu salikto procentu kalkulatoru
Ja veido uzkrājumus vai investē nākotnei, mūsu uzkrājumu procentu kalkulators palīdzēs aplēst, kad varētu sasniegt savus finanšu mērķus. Tas arī parādīs, kā tos sasniegt ātrāk, ja vēlies. Lasi tālāk, lai uzzinātu, kā darbojas procenti un saliktie procenti un kāpēc tie ir svarīgi investoriem Apvienotajā Karalistē.
Vispirms apskatīsim, kā ar mūsu uzkrājumu procentu kalkulatoru aprēķināt salikto procentu ietekmi un noskaidrot, cik ātri vari sasniegt savu mērķi:
- Ievadi uzkrājumu mērķi un izvēlies valūtu (£ / $ / €)
- Ievadi sākotnējās iemaksas summu (cik jau ir iekrāts)
- Ievadi summu, ko katru mēnesi uzkrāsi vai investēsi
- Ievadi paredzamo procentu likmi kā APY (uzkrājumu konta piedāvāto likmi vai paredzamo investīciju pieauguma tempu)
Redzēsi iespējamo atdevi, ņemot vērā saliktos procentus, un to, kad varētu sasniegt uzkrājumu vai investīciju mērķi. Nolaižamajā sarakstā vari izvēlēties citus uzkrāšanas vai investēšanas veidus. Vari arī mainīt sākotnējo vai ikmēneša iemaksu, lai salīdzinātu, cik ātri dažādos scenārijos varētu sasniegt mērķi.
Kas ir procenti? Kas ietekmē procentu likmes?
Procenti ir summa, ko banka vai finanšu pakalpojumu sniedzējs tev maksā par uzkrāto naudu. To izsaka kā procentuālu likmi. Uzkrājumu konta likmi nosaka pakalpojumu sniedzējs, un tā var mainīties līdz ar tirgus apstākļiem vai tā politiku.
Dažu kontu likmes var būt piesaistītas ārējiem rādītājiem, piemēram, Anglijas Bankas bāzes likmei. Taču kopumā tās atspoguļo tirgus tendences, tirgus dalībnieku pārliecību, makroekonomiskos apstākļus un citus faktorus.
Cik bieži saņemšu procentus?
Bankas un finanšu pakalpojumu sniedzēji paši nosaka, cik bieži izmaksā procentus. Tas ir svarīgi procentu kapitalizācijai, ko apskatīsim tālāk. Procentus var izmaksāt katru dienu, mēnesi, ceturksni vai gadu. Biežāka izmaksa var palielināt salikto procentu sniegto labumu. Par to vairāk nākamajā sadaļā.
Lightyear izmaksā procentus par neieguldītas naudas atlikumu katra mēneša 1. datumā.
Kas ir saliktie procenti?
Saliktie procenti ir procenti par procentiem.
Tas ir svarīgi, jo procentus aprēķina no uzkrātās summas vai konta atlikuma. Jo lielāka summa, jo vairāk vari nopelnīt.
Vienkāršs piemērs: tu uzkrāj 100 mārciņu un nopelni vēl 5 mārciņas procentos. Konta atlikums tagad ir 105 mārciņas. Nākamreiz procentus aprēķinās no 105 mārciņām, tāpēc kopējā atdeve būs lielāka nekā tad, ja tos rēķinātu tikai no sākotnējās iemaksas. Vēlāk apskatīsim piemēru no dzīves, lai parādītu, kā tas palīdz ātrāk sasniegt finanšu mērķus.
Kāpēc saliktie procenti ir svarīgi?
Saliktie procenti var palīdzēt audzēt uzkrājumus un investīcijas. Tāpēc šodien uzkrāta mārciņa tev var būt vērtīgāka par mārciņu, ko uzkrāsi pēc desmit gadiem. Arī investīciju atdevei var rasties sniega pikas efekts: laika gaitā procentus pelni arī no iepriekš nopelnītā.
Procentu kapitalizācija var palīdzēt ātrāk sasniegt finanšu mērķus, turklāt mērķa summas sakrāšanai var vajadzēt mazāk paša naudas. Nelielas, regulāras iemaksas var dot vairāk nekā uzkrāšanas atlikšana uz vēlāku laiku.
Cik ilgā laikā sakrāšu iecerēto summu? Aprēķina piemērs
Apskatīsim piemēru. Pieņemsim, ka šodien investēju 1 000 € un efektīvais gada ienesīgums (APY) ir 4,5 %. Lūk, cik procentos nopelnīšu piecos gados, ja neveicu nevienu papildu iemaksu un procentu likme nemainās:
1. gads: 45,00 EUR
2. gads: 47,03 EUR
3. gads: 49,14 EUR
4. gads: 51,35 EUR
5. gads: 53,66 EUR
Kā redzi, procentu kapitalizācijas dēļ nopelnītā summa katru gadu pieaug. Šajā piemērā sākotnējie 1 000 € pēc pieciem gadiem ir 1 246,18 € vērti, turklāt bez papildu iemaksām.
Lai ātrāk sasniegtu savus finanšu mērķus, vari izvēlēties kontu ar augstāku procentu likmi vai biežāk tajā iemaksāt naudu. Ja esi ar mieru uzņemties lielāku risku, vari apsvērt citas investēšanas iespējas ar potenciāli augstāku atdevi.
Kas notiek, ja turpini regulāri iemaksāt naudu? Atgriezīsimies pie piemēra: kontā iemaksāti 1 000 €, un gada procentu likme ir 4,5 %. Pieņemsim, ka nākamos piecus gadus katru mēnesi papildus iemaksā 50 €. Aprēķinā pieņemts, ka likme visu laiku nemainās un ir 4,5 %. Lūk, kā šādā gadījumā pieaug nopelnītie procenti:
1. gads: 57,28 EUR
2. gads: 86,85 EUR
3. gads: 117,76 EUR
4. gads: 150,07 EUR
5. gads: 183,81 EUR
Piecu gadu laikā papildus iemaksāti 3 000 € jeb 600 € gadā. Piektā gada beigās kopā ar sākotnējo 1 000 € investīciju uzkrājuma vērtība ir 4 595,77 €. Iemaksā vairāk katru mēnesi, tiecies pēc augstākas atdeves vai atstāj uzkrājumu augt ilgāk, lai nauda varētu vairoties vēl vairāk.
Kā darbojas ikmēneša uzkrājumu procentu kalkulators: procentu kapitalizācijas formula
Vai vēlies uzzināt, kā aprēķina procentu kapitalizāciju? Mūsu uzkrājumu procentu kalkulators izmanto šo formulu:
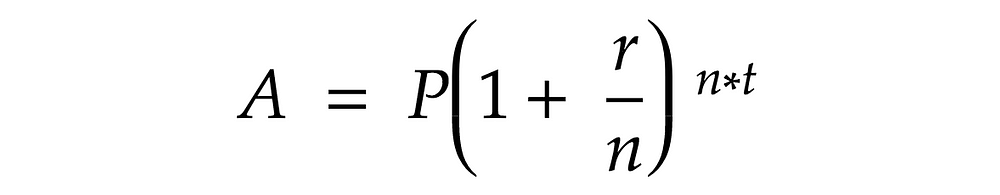
Šajā formulā:
A = investīcijas vērtība perioda beigās
P = pamatsumma jeb sākotnējā uzkrājumos investētā summa
r = konta gada procentu likme, izteikta kā decimālskaitlis
n = procentu izmaksu skaits; procentus bieži izmaksā reizi mēnesī, ceturksnī vai gadā
t = gadu skaits, kuru laikā notiek procentu kapitalizācija
Ar ikmēneša iemaksām aprēķins, protams, kļūst mazliet sarežģītāks! Taču mūsu kalkulators ņem vērā arī tās un aprēķina, kā procentu kapitalizācija palielina katras iemaksas vērtību.
Kā sasniegt savus uzkrājumu mērķus
Kā procentu kapitalizācija var palīdzēt sasniegt uzkrājumu mērķus? Vienas pareizās atbildes nav. Viss atkarīgs no tā, cik daudz laika tev ir un cik lielu risku esi gatavs uzņemties.
Vari noguldīt naudu kontā, kurā par to maksā procentus. Šis risinājums ir salīdzinoši mazāk riskants. Bankas un līdzīgi nebanku pakalpojumu sniedzēji piedāvā kontus, kuros pamatsummu bieži aizsargā gan banka, gan valsts atbalstītas garantiju sistēmas, piemēram, FSCS. Iespējamā atdeve mainās līdz ar procentu likmēm un var nebūt tik augsta kā citām iespējām.
Vari arī investēt akcijās vai fondos. To atdeve ir atkarīga no attiecīgo aktīvu rezultātiem. Iespējamā atdeve var būt lielāka, taču iespējas rūpīgi jāizpēta, jo tavs kapitāls ir pakļauts riskam. Ja aktīva rezultāti būs slikti, tavas investīcijas vērtība var kristies, nevis pieaugt.
Daudziem cilvēkiem uzkrājumu un investīciju apvienojums, tostarp riskantākas iespējas, piemēram, akcijas un fondi, palīdz veidot daudzveidīgu portfeli. Tas sadala risku un var sniegt labas atdeves iespējas. Ja apsver šādu pieeju, apskati Lightyear personīgo kontu. Tas piedāvā līdz 4,50 % procentu likmi par neieguldītu naudu, kā arī dažādas investēšanas iespējas: