Santaupų palūkanų skaičiuoklė
Jūsų situacija
Tikslo siekimas
Jūsų santaupų prognozė
Skaičiuojama darant prielaidą, kad pinigus įneši kiekvieno mėnesio pabaigoje, grąžos norma nesikeičia, o sudėtinės palūkanos skaičiuojamos kas mėnesį. Jei sąskaitos nepapildai reguliariai arba grąžos norma negarantuojama, įvesk apytiksles reikšmes, kad gautum preliminarų rezultatą. Prognozės nėra patikimas būsimų rezultatų rodiklis.
Pasirinkus Lightyear santaupas, daroma prielaida, kad investuoji į pinigų rinkos fondą, kurio pajamingumas atitinka šiandienos normą. Dienos pajamingumas kasdien šiek tiek svyruoja, o pasikeitus centrinio banko palūkanų normai, keičiasi gerokai. Kad būtų paprasčiau, skaičiuojama darant prielaidą, jog dienos pajamingumas nesikeičia. Prieš investuodamas perskaityk mūsų rizikos atskleidimus ir įsitikink, kad supranti su pinigų rinkos fondais susijusią riziką.
Kaip naudotis mūsų sudėtinių palūkanų skaičiuokle
Jei taupai ar investuoji ateičiai, mūsų santaupų palūkanų skaičiuoklė padės pamatyti, kada galėtum pasiekti savo finansinius tikslus. O jei nori juos pasiekti greičiau, padės suprasti, kaip tai padaryti. Skaityk toliau ir sužinok, kaip veikia paprastosios bei sudėtinės palūkanos ir kodėl jos svarbios JK investuotojams.
Pirmiausia pažiūrėkime, kaip naudotis skaičiuokle ir pasinaudoti sudėtinėmis palūkanomis siekiant taupymo tikslų kuo greičiau:
- Įvesk taupymo tikslą ir pasirink valiutą (£ / $ / €)
- Įvesk sumą, kurią nori įnešti (t. y. kiek jau sutaupei)
- Įvesk sumą, kurią kas mėnesį taupysi arba investuosi
- Įvesk numatomą metinį pajamingumo procentą (APY), t. y. taupomosios sąskaitos palūkanų normą arba tikėtiną metinį investicijų vertės augimą
Matysi galimą grąžą su sudėtinėmis palūkanomis ir kada pasiektum taupymo ar investavimo tikslą. Išskleidžiamajame sąraše gali rinktis skirtingus investavimo ir taupymo variantus arba keisti pradinę ar mėnesinę įmoką. Taip sužinosi, kaip greitai galėtum sukaupti norimą sumą pagal skirtingus scenarijus.
Kas yra palūkanos ir nuo ko priklauso jų normos?
Palūkanos – procentais išreiškiamas atlygis, kurį bankas ar finansinių paslaugų teikėjas moka už pas jį laikomas santaupas. Taupomosios sąskaitos palūkanų normą nustato jos teikėjas. Ji gali keistis dėl rinkos pokyčių ir paties teikėjo taikomos politikos.
Kai kurių sąskaitų palūkanų normos gali būti susietos su išoriniais rodikliais, pavyzdžiui, Anglijos banko bazine palūkanų norma. Tačiau paprastai jas lemia bendros rinkos tendencijos, pasitikėjimas rinka, makroekonominiai veiksniai ir kitos aplinkybės.
Kaip dažnai gausiu palūkanas?
Bankai ir finansinių paslaugų teikėjai patys nustato, kada išmoka palūkanas. Tai svarbu dėl sudėtinių palūkanų, apie kurias pakalbėsime vėliau. Pavyzdžiui, palūkanos gali būti išmokamos kasdien, kas mėnesį, kas ketvirtį arba kasmet. Dažnesnis išmokėjimas gali padėti pasinaudoti sudėtinių palūkanų nauda. Toliau paaiškinsime, kaip.
Lightyear išmoka palūkanas už neinvestuotų pinigų likutį kiekvieno mėnesio 1 d.
Kas yra sudėtinės palūkanos?
Sudėtinės palūkanos yra palūkanos nuo palūkanų.
Tai svarbu, nes palūkanos skaičiuojamos kaip sutaupytos ar sąskaitoje laikomos sumos procentas. Kuo daugiau turi, tuo daugiau gali uždirbti.
Paprastas pavyzdys: sutaupai 100 svarų ir uždirbi dar 5 svarus palūkanų, tad sąskaitos likutis siekia 105 svarus. Kitą kartą palūkanos bus skaičiuojamos nuo 105 svarų, todėl bendra grąža bus didesnė nei skaičiuojant nuo 100 svarų įmokos. Kiek vėliau pateiksime praktinį pavyzdį, kad aiškiau matytum, kaip tai veikia ir padeda kuo greičiau pasiekti finansinius tikslus.
Kodėl sudėtinės palūkanos svarbios?
Sudėtinės palūkanos gali gerokai paspartinti santaupų ir investicijų augimą. Tai reiškia, kad šiandien sutaupytas svaras tau vertingesnis už tą, kurį galbūt atidėsi po dešimties metų. Investicijų grąža dėl sudėtinių palūkanų gali augti tarsi sniego gniūžtė: laikui bėgant uždirbi vis daugiau, nes palūkanos kaupiamos ir nuo anksčiau gautųjų.
Sudėtinės palūkanos gali padėti greičiau pasiekti finansinius tikslus ir sumažinti sumą, kurią patiems reikės atidėti. Reguliariai taupyti ar investuoti po truputį gali būti naudingiau, nei atidėlioti taupymą vėlesniam laikui.
Per kiek laiko sutaupysiu norimą sumą? Skaičiavimo pavyzdys
Pažiūrėkime, kaip tai veikia praktiškai. Tarkime, šiandien investuoju 1 000 €, o metinis pajamingumo procentas (APY) siekia 4,5 %. Štai kiek palūkanų uždirbčiau per 5 metus, jei daugiau pinigų neįneščiau, o palūkanų norma nesikeistų:
1-ieji metai: 45,00 EUR
2-ieji metai: 47,03 EUR
3-ieji metai: 49,14 EUR
4-ieji metai: 51,35 EUR
5-ieji metai: 53,66 EUR
Dėl sudėtinių palūkanų kasmet uždirbama vis daugiau. Po 5 metų pradinės įmokos vertė šiame pavyzdyje siekia 1 246,18 € be jokių papildomų įmokų.
Kad greičiau pasiektum finansinius tikslus, galėtum ieškoti sąskaitos su didesne palūkanų norma arba ją papildyti dažniau. Jei sutiktum prisiimti didesnę riziką, galėtum apsvarstyti kitas investavimo galimybes, kurių potenciali grąža didesnė.
Įdomu, kas nutiktų, jei ir toliau reguliariai papildytum sąskaitą? Grįžkime prie skaičiavimo: įneši 1 000 € į sąskaitą, už kurią mokamos 4,5 % metinės palūkanos. Tik šįkart, užuot palikę ją nepaliestą, pažiūrėkime, kas nutiktų, jei 5 metus kas mėnesį įneštum po 50 €. Skaičiuodami darėme prielaidą, kad grąžos norma nesikeičia ir siekia 4,5 %. Pirmiausia pažiūrėkime, kaip dabar kaupiasi sudėtinės palūkanos:
1-ieji metai: 57,28 EUR
2-ieji metai: 86,85 EUR
3-ieji metai: 117,76 EUR
4-ieji metai: 150,07 EUR
5-ieji metai: 183,81 EUR
Per 5 metus papildomai įnešei 3 000 €, po 600 € kasmet. Penktųjų metų pabaigoje, įskaičiavus pradinę 1 000 € investiciją, tavo sukaupta suma jau siekia 4 595,77 €. Kas mėnesį įnešk daugiau, siek didesnės grąžos arba palik santaupas ilgesniam laikui, kad pinigai galėtų dar labiau augti.
Kaip veikia mėnesinio taupymo palūkanų skaičiuoklė: sudėtinių palūkanų formulė
Kaip apskaičiuojamos sudėtinės palūkanos? Mūsų taupymo palūkanų skaičiuoklė remiasi šia formule:
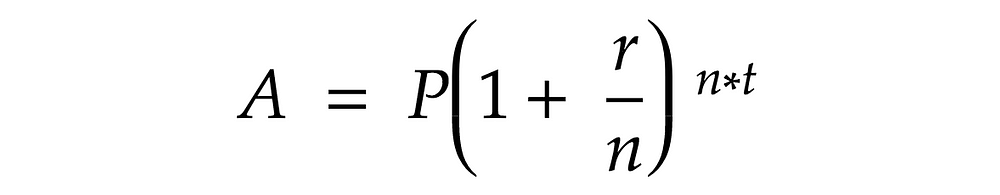
Šioje formulėje:
A = galutinė tavo investicijos vertė
P = pagrindinė investicija, pradinė taupyti skirta suma
r = tavo sąskaitos metinė santaupų palūkanų norma, išreikšta dešimtaine trupmena
n = palūkanų išmokėjimų skaičius; dažniausiai jos mokamos kas mėnesį, ketvirtį arba metus
t = kiek metų investicija auga kaupiantis sudėtinėms palūkanoms
Žinoma, reguliarios mėnesinės įmokos viską šiek tiek apsunkina! Tačiau mūsų skaičiuoklė įvertins ir jų augimą dėl sudėtinių palūkanų.
Kaip siekti taupymo tikslų
Tad kaip pasitelkti sudėtines palūkanas taupymo tikslams pasiekti? Vieno teisingo atsakymo nėra, viskas priklauso nuo tavo numatyto laikotarpio ir tolerancijos rizikai.
Gali rinktis laikyti pinigus palūkanas mokančioje sąskaitoje. Tai palyginti mažos rizikos pasirinkimas. Bankai ir panašūs nebankiniai paslaugų teikėjai siūlo sąskaitas, kuriose pradinė suma apsaugota. Dažnai ją saugo ir pats bankas, ir valstybės remiamos sistemos, pavyzdžiui, FSCS. Galima grąža priklauso nuo kintančių palūkanų normų ir gali būti ne pati didžiausia, palyginti su kitais pasirinkimais.
Kitas kelias – investuoti į akcijas ar fondus, kurių grąža priklauso nuo turto rezultatų. Galima grąža čia gali būti didesnė, tačiau pasirinkimus reikės atidžiai išnagrinėti, nes investuojant kyla rizika. Tai reiškia, kad turto rezultatams smarkiai pablogėjus, tavo investicijos vertė gali ne kilti, o kristi.
Daugeliui tinka derinti santaupas su investicijomis, įskaitant rizikingesnes akcijas ir fondus. Toks įvairus portfelis padeda paskirstyti riziką ir gali duoti gerą grąžą. Jei svarstai tokį būdą, pasidomėk Lightyear asmenine paskyra. Joje gali gauti iki 4,50 % palūkanų už neinvestuotus pinigus ir rinktis įvairias investicijas, įskaitant: