FLEX LNG/$FLNG
1T1W1M3M6MYTD1J5JMAX
Ihr Kapital ist einem Risiko ausgesetzt
Über FLEX LNG
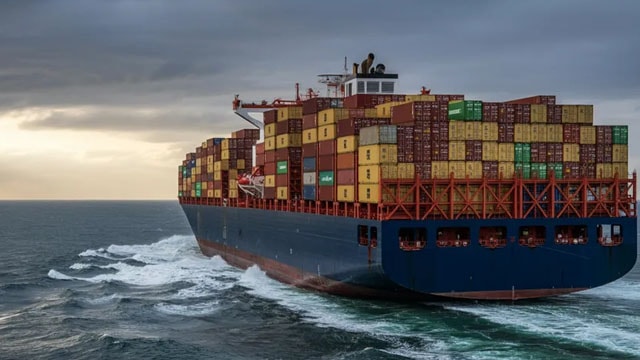
Flex LNG Ltd ist ein LNG-Transportunternehmen mit einer Flotte von LNG-Tankern der nächsten Generation mit großer Ladekapazität. Die Flotte des Unternehmens besteht aus mehreren LNG-Tankern, die alle mit Zweitaktantrieb der neuesten Generation ausgestattet sind. Die Flotte besteht aus M-Typ-, elektronisch gesteuerten, gasinjektionsgesteuerten (MEGI) LNG-Tankern und Generation X Dual Fuel (X-DF) LNG-Tankern, die im Vergleich zu älteren Dampf- und Viertakt-Schiffen eine verbesserte Kraftstoffeffizienz und damit auch eine verbesserte CO2-Bilanz bieten. Das Unternehmen hat einen berichtspflichtigen Geschäftsbereich: den Schiffsbetrieb, der Einnahmen aus der Vercharterung von Schiffen an Kunden generiert.
- Ticker
- $FLNG
- Sektor
- Energie
- Primärnotierung
- NYSE
- Beschäftigte
- 9
- Sitz
- Hamilton, Bermuda
- Website
- www.flexlng.com
FLEX LNG – Kennzahlen
BasicErweitert
1,2 Mrd. $
9,66
2,38 $
0,23
3,00 $
13,04 %
Preis und Volumen
Marktkapitalisierung
1,2 Mrd. $
Beta
0.23
52-Wochen-Hoch
33,40 $
52-Wochen-Tief
22,94 $
Durchschnittliches Tagesvolumen
580.640
Dividendensatz
3,00 $
Finanzkraft
Liquiditätsgrad 3. Grades
2,611
Liquiditätsgrad 2. Grades
2,194
Langfristiges Fremdkapital-Eigenkapital-Verhältnis
2,349
Gesamtverschuldungsgrad
2,506
Dividendenausschüttungsquote (TTM)
126,05 %
Zinsdeckung (TTM)
3,06 %
Rentabilität
EBITDA (TTM)
246,41
Bruttomarge (TTM)
74,16 %
Nettogewinnmarge (TTM)
34,59 %
Operative Gewinnmarge (TTM)
50,65 %
Effektiver Steuersatz (TTM)
0,07 %
Umsatz pro Mitarbeiter (TTM)
41.350.000 $
Managementeffektivität
Gesamtkapitalrendite (TTM)
4,52 %
Eigenkapitalrendite (TTM)
17,84 %
Bewertung
Kurs-Gewinn-Verhältnis (KGV)
9,664
Kurs-Umsatz-Verhältnis (KUV)
3,343
Kurs-Buchwert-Verhältnis (KBV)
1,77
Kurs-materieller-Buchwert-Verhältnis (TTM)
1,77
Kurs-Free-Cashflow-Verhältnis (TTM)
7,553
Free-Cashflow-Rendite (TTM)
13,24 %
Free Cashflow pro Aktie (TTM)
3,045
Dividendenrendite (TTM)
13,04 %
Erwartete Dividendenrendite
13,04 %
Wachstum
Umsatzveränderung (TTM)
6,02 %
Veränderung des Gewinns pro Aktie (TTM)
30,79 %
3-Jahres-Umsatzwachstum (CAGR)
0,04 %
3-Jahres-Gewinnwachstum pro Aktie (CAGR)
-3,40 %
10-Jahres-Gewinnwachstum pro Aktie (CAGR)
29,03 %
Was Analysten über FLEX LNG denken
Analystenbewertungen (kaufen, halten, verkaufen) für die FLEX LNG-Aktie.
Analystenprognosen zum zukünftigen Preis der FLEX LNG-Aktie.
Bullen sagen / Bären sagen
Vertraglich gesicherte Erlöse sorgen für eine solide Ertragsuntergrenze: FLNG verfügte für den Rest des Jahres 2026 über eine feste Charterabdeckung von 92 % und über einen festen Auftragsbestand von 48 Jahren, der auf 75 Jahre steigen könnte, wenn die Charterer ihre Optionen ausüben. (SEC)
Jüngste Änderungen bei der Finanzierung dürften den Finanzierungsdruck mindern: Flex senkte die Leasingmarge für Artemis und Amber von 215 auf 140 Basispunkte und unterzeichnete eine Sale-and-Leaseback-Vereinbarung für Enterprise, die voraussichtlich rund $34 million freisetzen und eine 2029 fällige Schuld begleichen soll. (SEC)
Neue LNG-Exportkapazitäten könnten die Nachfrage nach Schiffen langfristig stützen. Flex erwartet, dass der Ausbau der Exportkapazitäten die Nachfrage nach LNG-Tankern steigern wird; mehrere US-Exportprojekte sollen ab 2027 zusätzliche Mengen liefern. (SEC)
Eine große Welle neuer Schiffe könnte die Frachtraten weiter unter Druck setzen: Der Auftragsbestand liegt bei rund 290 Schiffen beziehungsweise 35 % der bestehenden Flotte; für 2027 werden 93 Auslieferungen erwartet. Für moderne Schiffe wurden Spotraten von $30,000–$50,000 pro Tag genannt, unter FLNGs flottenweitem TCE von $78,875 im Q3. (SEC)
Bei Vertragsende steht für einen größeren Teil der Flotte die Beschäftigung infrage: Artemis und Volunteer waren den größten Teil des Q3 am Spotmarkt tätig, und das Management erwartet, dass Ranger im Q1 2027 an den Spotmarkt zurückkehrt. Drei feste Charterverträge laufen voraussichtlich um dieses Quartal herum aus, wodurch das Unternehmen schwachen Raten stärker ausgesetzt wäre. (The Motley Fool, SEC)
Die Dividende lässt kaum Spielraum für den Schuldenabbau, wenn der Cashflow auf dem Niveau des Q3 bleibt: Die vierteljährliche Ausschüttung von rund $41 million entsprach nahezu dem operativen Cashflow von $41.8 million. Die langfristigen Schulden beliefen sich zum Quartalsende weiterhin auf rund $1.77 billion. (SEC)
Monatlich von Lightyear AI zusammengefasste Daten. Zuletzt aktualisiert am 17.11.2026.
FLEX LNG – Finanzielle Performance
Einnahmen und Ausgaben
FLEX LNG – Gewinnentwicklung
Rentabilität des Unternehmens
Anstehende Ereignisse
FLEX LNG – Neuigkeiten
AlleArtikelVideos
Mittel einschließlich von FLEX LNG
Fondsname | Fondsgröße | $FLNG Gewichtung |
|---|---|---|
SPDR Russell 2000 US Small Cap€R2US | 4,7 Mrd. $ | 0,03 % |
SPDR Russell 2000 US Small Cap£R2SC | 4,7 Mrd. $ | 0,03 % |
Die oben angezeigten Daten dienen lediglich als Anhaltspunkt und ihre Richtigkeit oder Vollständigkeit wird nicht garantiert. Der tatsächliche Ausführungspreis kann variieren. Die vergangene Wertentwicklung ist kein verlässlicher Indikator für zukünftige Ergebnisse. Ihre Rendite kann durch Währungsschwankungen und anfallende Gebühren und Kosten beeinflusst werden. Ihr Kapital ist einem Risiko ausgesetzt.
Echtzeit-US-Marktdaten entstammen dem IEX-Orderbuch von Polygon. After-Hours US-Marktdaten sind um 15 Minuten verzögert und können erheblich vom tatsächlichen handelbaren Preis bei Marktöffnung abweichen.