Ferroglobe/$GSM
1T1W1M3M6MYTD1J5JMAX
Ihr Kapital ist einem Risiko ausgesetzt
Über Ferroglobe
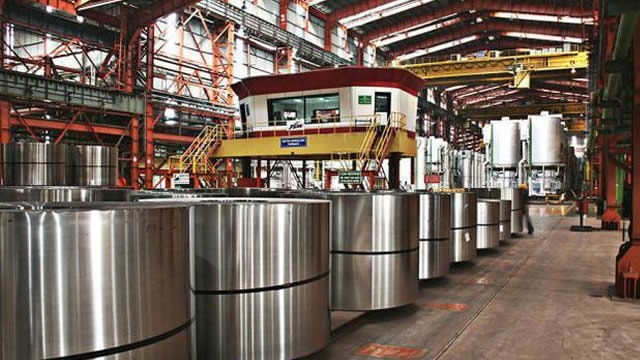
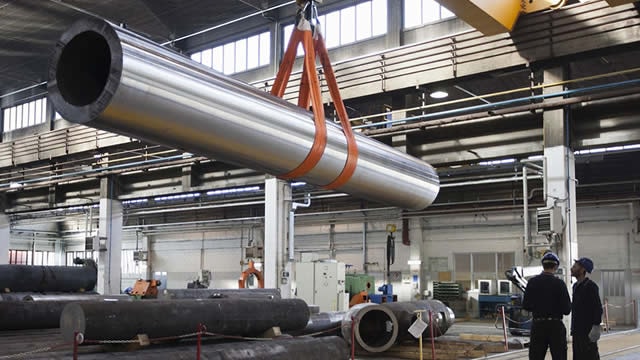
Ferroglobe PLC bietet Legierungen auf Siliziumbasis und Spezialmetalle an. Das Unternehmen produziert Siliziummetall sowie Legierungen auf Silizium- und Manganbasis und beliefert Kunden aus den Bereichen Spezialchemie, Aluminium, Solar, Stahl und duktiles Gusseisen. Zu den Geschäftsbereichen des Unternehmens gehören Kanada – Siliziummetalle, Kanada – Siliziumlegierungen, USA – Siliziummetalle, USA – Siliziumlegierungen, Europa – Manganlegierungen, Europa – Siliziummetalle, Europa – Siliziumlegierungen, Südafrika – Siliziummetalle, Südafrika – Siliziumlegierungen sowie sonstige Segmente. Zu den wichtigsten Rohstoffen, die das Unternehmen zur Herstellung seiner elektrometallurgischen Produkte verwendet, gehören seine Kohle- und Quarzbergbaubetriebe sowie seine Produktion von Siliziummetall und Ferrolegierungen. Das Unternehmen erzielt seine wichtigsten Umsätze mit Siliziummetall und Legierungen auf Manganbasis.
- Ticker
- $GSM
- Sektor
- Materialien
- Primärnotierung
- NASDAQ
- Beschäftigte
- 2.920
- Website
- www.ferroglobe.com
Ferroglobe – Kennzahlen
BasicErweitert
477 Mio. $
15,88
0,16 $
1,20
0,06 $
2,35 %
Preis und Volumen
Marktkapitalisierung
477 Mio. $
Beta
1.2
52-Wochen-Hoch
5,66 $
52-Wochen-Tief
2,50 $
Durchschnittliches Tagesvolumen
1,4 Mio.
Dividendensatz
0,06 $
Finanzkraft
Liquiditätsgrad 3. Grades
1,343
Liquiditätsgrad 2. Grades
0,733
Langfristiges Fremdkapital-Eigenkapital-Verhältnis
0,141
Gesamtverschuldungsgrad
0,32
Dividendenausschüttungsquote (TTM)
36,39 %
Zinsdeckung (TTM)
2,24 %
Rentabilität
EBITDA (TTM)
110,351
Bruttomarge (TTM)
38,88 %
Nettogewinnmarge (TTM)
2,13 %
Operative Gewinnmarge (TTM)
2,85 %
Effektiver Steuersatz (TTM)
-32,48 %
Umsatz pro Mitarbeiter (TTM)
490.000 $
Managementeffektivität
Gesamtkapitalrendite (TTM)
1,63 %
Eigenkapitalrendite (TTM)
3,27 %
Bewertung
Kurs-Gewinn-Verhältnis (KGV)
15,88
Kurs-Umsatz-Verhältnis (KUV)
0,337
Kurs-Buchwert-Verhältnis (KBV)
0,62
Kurs-materieller-Buchwert-Verhältnis (TTM)
0,82
Kurs-Free-Cashflow-Verhältnis (TTM)
-53,511
Free-Cashflow-Rendite (TTM)
-1,87 %
Free Cashflow pro Aktie (TTM)
-0,048
Dividendenrendite (TTM)
2,31 %
Erwartete Dividendenrendite
2,35 %
Wachstum
Umsatzveränderung (TTM)
3,81 %
Veränderung des Gewinns pro Aktie (TTM)
-125,44 %
3-Jahres-Umsatzwachstum (CAGR)
-6,12 %
10-Jahres-Umsatzwachstum (CAGR)
-0,48 %
3-Jahres-Gewinnwachstum pro Aktie (CAGR)
-32,30 %
10-Jahres-Gewinnwachstum pro Aktie (CAGR)
-14,34 %
10-Jahres-Dividendenwachstum pro Aktie (CAGR)
-13,09 %
Was Analysten über Ferroglobe denken
Analystenbewertungen (kaufen, halten, verkaufen) für die Ferroglobe-Aktie.
Analystenprognosen zum zukünftigen Preis der Ferroglobe-Aktie.
Bullen sagen / Bären sagen
Ferroglobe erwartet, dass die Zusammenlegung von Werken und Kürzungen bei den Gemeinkosten nach vollständiger Umsetzung jährlich 85 Millionen bis 115 Millionen Dollar zum bereinigten EBITDA beitragen und gleichzeitig die Kapazitätsauslastung auf etwa 80 % steigern werden. Bei erfolgreicher Umsetzung würde dies die Profitabilität deutlich verbessern, ohne die Absatzmengen wesentlich zu verringern. (Ferroglobe PLC)
Die Preise für Siliziummetall im Index stiegen im Q3 in den USA um 10 % und in Europa um 6 %, während die erzielten Preise von Ferroglobe gegenüber dem Vorquartal um 3 % zulegten. Die auf handelspolitische Maßnahmen folgende Verbesserung könnte eine Erholung in diesem Segment unterstützen. (The Motley Fool)
Ferroglobe nahm die kommerziellen Lieferungen von Ferromolybdän früher als geplant auf und erwartet erste Lieferungen von Ferrovanadium und Ferrochrom im Q4. Die Plattform für kritische Materialien bietet die Möglichkeit, die Umsätze über die traditionellen Legierungen hinaus auszuweiten. (The Motley Fool)
Das bereinigte EBITDA sank im Q3 auf einen Verlust von 2,4 Millionen Dollar nach 13,1 Millionen Dollar im Q2, wobei außergewöhnlich hohe Energiekosten – hauptsächlich in Spanien – das EBITDA um fast 19 Millionen Dollar schmälerten. Das Management erwartet angesichts der hohen Energiekosten, dass das Q4 schwierig bleibt. (Ferroglobe PLC, Investing.com)
Überbestände und preisgünstige Importe belasten die europäischen Ferrosiliziumpreise weiterhin, die seit Jahresbeginn um 16 % gefallen sind; auch das Segment der siliziumbasierten Legierungen von Ferroglobe verzeichnete im Q3 ein negatives bereinigtes EBITDA. Damit ist ein wichtiger Geschäftsbereich anhaltend schwachen Preisen ausgesetzt. (The Motley Fool)
Für die Sanierung müssen fünf Werke geschlossen und die Belegschaft in Verwaltung und Betrieb um etwa 20 % reduziert werden; innerhalb von 18 Monaten fallen dabei vorab Kosten von 40 Millionen bis 60 Millionen Dollar an. Die Einsparungen sind noch nicht erwiesen, und die Umsetzung des Plans könnte schwierig werden. (The Motley Fool)
Monatlich von Lightyear AI zusammengefasste Daten. Zuletzt aktualisiert am 06.11.2026.
Ferroglobe – Finanzielle Performance
Einnahmen und Ausgaben
Ferroglobe – Gewinnentwicklung
Rentabilität des Unternehmens
Anstehende Ereignisse
Ferroglobe – Neuigkeiten
AlleArtikelVideos
Mittel einschließlich von Ferroglobe
Fondsname | Fondsgröße | $GSM Gewichtung |
|---|---|---|
SPDR Russell 2000 US Small Cap€R2US | 5,3 Mrd. $ | 0,01 % |
SPDR Russell 2000 US Small Cap£R2SC | 5,3 Mrd. $ | 0,01 % |
Die oben angezeigten Daten dienen lediglich als Anhaltspunkt und ihre Richtigkeit oder Vollständigkeit wird nicht garantiert. Der tatsächliche Ausführungspreis kann variieren. Die vergangene Wertentwicklung ist kein verlässlicher Indikator für zukünftige Ergebnisse. Ihre Rendite kann durch Währungsschwankungen und anfallende Gebühren und Kosten beeinflusst werden. Ihr Kapital ist einem Risiko ausgesetzt.
Echtzeit-US-Marktdaten entstammen dem IEX-Orderbuch von Polygon. After-Hours US-Marktdaten sind um 15 Minuten verzögert und können erheblich vom tatsächlichen handelbaren Preis bei Marktöffnung abweichen.