Mayville Engineering Company/$MEC
1T1W1M3M6MYTD1J5JMAX
Ihr Kapital ist einem Risiko ausgesetzt
Über Mayville Engineering Company
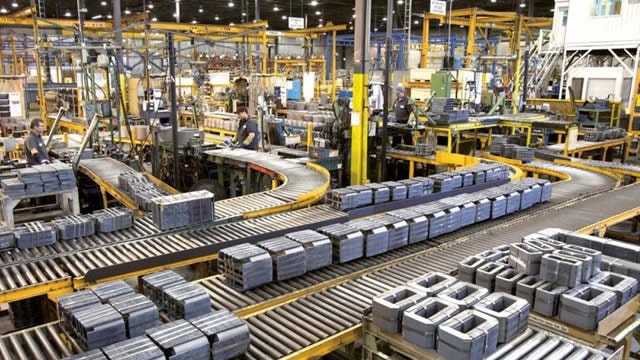
Mayville Engineering Co Inc ist als Fertigungspartner tätig und bietet eine umfassende Palette an Fertigungslösungen vom Konzept bis zur Produktion, einschließlich Design, Prototypenbau und Werkzeugbau, Fertigung, Aluminiumstrangpressen, Beschichtung, Montage und Aftermarket-Komponenten. Seine Kunden sind in verschiedenen Endmärkten tätig, darunter schwere und mittelschwere Nutzfahrzeuge, Bauwesen, Powersport, Landwirtschaft, Militär und andere Endmärkte. Das Leistungsspektrum umfasst Stanzen, Scheren, Faserlaserschneiden, Umformen, Bohren, Gewindeschneiden, Schleifen, Rohrbiegen, Zerspanung, Schweißen, Montage sowie Logistikdienstleistungen.
- Ticker
- $MEC
- Sektor
- Industrieunternehmen
- Primärnotierung
- NYSE
- Beschäftigte
- 2.400
- Website
- www.mecinc.com
MEC – Kennzahlen
BasicErweitert
335 Mio. $
-
-0,64 $
1,49
-
Preis und Volumen
Marktkapitalisierung
335 Mio. $
Beta
1.49
52-Wochen-Hoch
38,76 $
52-Wochen-Tief
12,42 $
Durchschnittliches Tagesvolumen
550.440
Finanzkraft
Liquiditätsgrad 3. Grades
1,741
Liquiditätsgrad 2. Grades
0,901
Langfristiges Fremdkapital-Eigenkapital-Verhältnis
0,504
Gesamtverschuldungsgrad
0,525
Zinsdeckung (TTM)
-0,37 %
Rentabilität
EBITDA (TTM)
39,369
Bruttomarge (TTM)
10,65 %
Nettogewinnmarge (TTM)
-2,32 %
Operative Gewinnmarge (TTM)
-0,84 %
Effektiver Steuersatz (TTM)
37,02 %
Umsatz pro Mitarbeiter (TTM)
260.000 $
Managementeffektivität
Gesamtkapitalrendite (TTM)
-0,54 %
Eigenkapitalrendite (TTM)
-4,97 %
Bewertung
Kurs-Umsatz-Verhältnis (KUV)
0,478
Kurs-Buchwert-Verhältnis (KBV)
1,02
Kurs-materieller-Buchwert-Verhältnis (TTM)
3,94
Kurs-Free-Cashflow-Verhältnis (TTM)
-43,214
Free-Cashflow-Rendite (TTM)
-2,31 %
Free Cashflow pro Aktie (TTM)
-0,304
Wachstum
Umsatzveränderung (TTM)
14,78 %
Veränderung des Gewinns pro Aktie (TTM)
-208,27 %
3-Jahres-Umsatzwachstum (CAGR)
2,52 %
3-Jahres-Gewinnwachstum pro Aktie (CAGR)
18,86 %
Was Analysten über MEC denken
Analystenbewertungen (kaufen, halten, verkaufen) für die Mayville Engineering Company-Aktie.
Analystenprognosen zum zukünftigen Preis der Mayville Engineering Company-Aktie.
Bullen sagen / Bären sagen
Datacenter und kritische Stromversorgung entwickeln sich zu einem bedeutenden Wachstumstreiber: Der Umsatz stieg im Q3 um 64,9 % auf $37.2 Millionen, MEC gewann neue Aufträge im Umfang von rund $45 Millionen und die qualifizierte Projektpipeline überstieg $200 Millionen. Damit verfügt das Unternehmen über beträchtliches Potenzial für weiteres Wachstum, wenn mehr Programme anlaufen. (MEC Inc.)
MEC investiert mit Blick auf die erwartete Nachfrage: Die Anlage in Thomson, Georgia, soll bis 2028 zusätzliche jährliche Umsatzkapazitäten von rund $50 Millionen schaffen. Das Management geht davon aus, dass die bestehende Kapazität innerhalb von 18 Monaten voll ausgelastet sein wird. Die Erweiterung könnte dem Unternehmen daher helfen, neue Aufträge in Umsatz umzusetzen, statt Aufträge ablehnen zu müssen. (MEC Inc.)
Der Aufschwung im Q3 ging über Rechenzentren hinaus: Der Umsatz stieg im Jahresvergleich um 18,1 %, während sich die bereinigte EBITDA-Marge gegenüber dem Vorquartal um 190 Basispunkte auf 10 % verbesserte. Der Umsatz mit Nutzfahrzeugen legte um 34,7 % zu, der Umsatz im Bau- und Zugangsbereich um 9,3 %. Dies deutet darauf hin, dass die Erholung in diesen Märkten die Kapazitätsauslastung stützt. (MEC Inc.)
Der Hochlauf im Rechenzentrumsbereich schlägt sich noch nicht nahtlos im Gewinn nieder: Projektvolumen von rund $20 Millionen wurde auf Anfang 2027 verschoben, und MEC erwartet, dass die bereinigte EBITDA-Marge im Q4 unter dem Q3-Niveau liegen wird. Kosten für den Produktionsanlauf, Fremdvergabe und höher entlohnte Arbeitskräfte belasten zudem kurzfristig die Rendite. (The Motley Fool)
Die schwache Nachfrage in den etablierten Geschäftsbereichen führt dazu, dass Teile der MEC-Fabrikstandorte nicht ausgelastet sind. Der Umsatz im Powersports-Bereich sank im Q3 um 26,9 %, in der Landwirtschaft um 9,9 %. Das Management erklärte, dass die Schwäche im Powersports-Bereich voraussichtlich bis ins Jahr 2027 anhalten wird. (MEC Inc.)
Cashflow und Verschuldung lassen weniger Spielraum für Rückschläge bei der Umsetzung: MEC prognostizierte für das Gesamtjahr einen negativen Free Cashflow von $6 Millionen bis $16 Millionen, verglichen mit einem positiven Wert von $26.9 Millionen im Jahr 2025. Die Nettoverschuldung belief sich auf $146.6 Millionen, der Verschuldungsgrad auf das 2,9-Fache. Geplante Investitionen von $25 Millionen bis $35 Millionen erhöhen die Finanzierungslast zusätzlich. (SEC)
Monatlich von Lightyear AI zusammengefasste Daten. Zuletzt aktualisiert am 06.11.2026.
MEC – Finanzielle Performance
Einnahmen und Ausgaben
MEC – Gewinnentwicklung
Rentabilität des Unternehmens
Anstehende Ereignisse
Keine anstehenden Termine
MEC – Neuigkeiten
AlleArtikelVideos
Mittel einschließlich von MEC
Fondsname | Fondsgröße | $MEC Gewichtung |
|---|---|---|
SPDR Russell 2000 US Small Cap€R2US | 5,3 Mrd. $ | 0,01 % |
SPDR Russell 2000 US Small Cap£R2SC | 5,3 Mrd. $ | 0,01 % |
Die oben angezeigten Daten dienen lediglich als Anhaltspunkt und ihre Richtigkeit oder Vollständigkeit wird nicht garantiert. Der tatsächliche Ausführungspreis kann variieren. Die vergangene Wertentwicklung ist kein verlässlicher Indikator für zukünftige Ergebnisse. Ihre Rendite kann durch Währungsschwankungen und anfallende Gebühren und Kosten beeinflusst werden. Ihr Kapital ist einem Risiko ausgesetzt.
Echtzeit-US-Marktdaten entstammen dem IEX-Orderbuch von Polygon. After-Hours US-Marktdaten sind um 15 Minuten verzögert und können erheblich vom tatsächlichen handelbaren Preis bei Marktöffnung abweichen.