Melco Resorts & Entertainment/$MLCO
1T1W1M3M6MYTD1J5JMAX
Ihr Kapital ist einem Risiko ausgesetzt
Über Melco Resorts & Entertainment
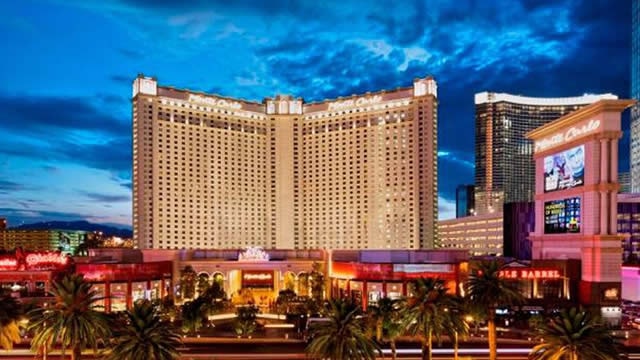
Melco Resorts & Entertainment ist einer von nur sechs lizenzierten Casino-Betreibern in Macau. Das Unternehmen betreibt Altira, einen Komplex, der sich auf Premium-Kunden konzentriert, City of Dreams, ein integriertes Resort in Cotai, das sowohl Massenmarkt- als auch Premium-Kunden bedient, sowie die elektronischen Spielautomaten von Mocha Clubs. Das Unternehmen hält außerdem eine Mehrheitsbeteiligung an Studio City, das 2015 eröffnet wurde. Außerhalb von Macau besitzt Melco das City of Dreams Manila auf den Philippinen und das City of Dreams Mediterranean auf Zypern. Der Geschäftsmix in Bezug auf das bereinigte EBITDA stammte 2025 zu etwa 84 % aus Macau, der Rest aus dem Ausland.
- Ticker
- $MLCO
- Sektor
- Zyklische Konsumgüter
- Primärnotierung
- NASDAQ
- Beschäftigte
- 22.961
- Sitz
- Central, Hong Kong
- Website
- www.melco-resorts.com
MLCO – Kennzahlen
BasicErweitert
1,7 Mrd. $
10,88
0,41 $
-
-
Preis und Volumen
Marktkapitalisierung
1,7 Mrd. $
52-Wochen-Hoch
9,53 $
52-Wochen-Tief
3,67 $
Durchschnittliches Tagesvolumen
2,1 Mio.
Finanzkraft
Liquiditätsgrad 3. Grades
0,903
Liquiditätsgrad 2. Grades
0,805
Langfristiges Fremdkapital-Eigenkapital-Verhältnis
-4,954
Gesamtverschuldungsgrad
-4,991
Zinsdeckung (TTM)
1,37 %
Rentabilität
EBITDA (TTM)
1.160,511
Bruttomarge (TTM)
37,39 %
Nettogewinnmarge (TTM)
3,15 %
Operative Gewinnmarge (TTM)
12,10 %
Effektiver Steuersatz (TTM)
1,62 %
Umsatz pro Mitarbeiter (TTM)
220.000 $
Managementeffektivität
Gesamtkapitalrendite (TTM)
5,04 %
Eigenkapitalrendite (TTM)
-9,87 %
Bewertung
Kurs-Gewinn-Verhältnis (KGV)
10,884
Kurs-Umsatz-Verhältnis (KUV)
0,341
Kurs-Buchwert-Verhältnis (KBV)
-0,92
Kurs-materieller-Buchwert-Verhältnis (TTM)
-0,63
Wachstum
Umsatzveränderung (TTM)
0,49 %
Veränderung des Gewinns pro Aktie (TTM)
61,75 %
3-Jahres-Umsatzwachstum (CAGR)
18,99 %
10-Jahres-Umsatzwachstum (CAGR)
1,49 %
3-Jahres-Gewinnwachstum pro Aktie (CAGR)
-21,22 %
10-Jahres-Gewinnwachstum pro Aktie (CAGR)
6,08 %
Was Analysten über MLCO denken
Analystenbewertungen (kaufen, halten, verkaufen) für die Melco Resorts & Entertainment-Aktie.
Analystenprognosen zum zukünftigen Preis der Melco Resorts & Entertainment-Aktie.
Bullen sagen / Bären sagen
Zypern entwickelt sich zu einem stärkeren Ergebnisbeitrag: Der Umsatz stieg im dritten Quartal auf US$96.7 million, und das EBITDA erreichte dank eines robusteren Spiels im Massensegment mit US$25.7 million einen Rekordwert. Damit kommt neben Melcos Macau-Geschäft eine weitere Wachstumsquelle hinzu. (Melco Resorts & Entertainment Limited)
Melco zufolge sanken die Betriebskosten in Macau im dritten Quartal auf rund US$3.2 million pro Tag und lagen damit unter der Prognose; zudem habe das Unternehmen im Oktober besser abgeschnitten als der Gesamtmarkt. Eine bessere Kostenkontrolle und gezielte Ausgaben zur Kundenbindung könnten dazu beitragen, die Gewinne bei schwacher Nachfrage zu schützen. (The Motley Fool)
Die schrittweise Eröffnung des REM-Hotels sowie die geplanten Modernisierungen des Einzelhandels- und Gastronomieangebots im City of Dreams bieten Melco die Möglichkeit, sein Angebot in Macau aufzufrischen und auf veränderte Kundennachfrage auszurichten. Das Unternehmen erwartet, dass ein Großteil der Einzelhandelsarbeiten vor dem chinesischen Neujahrsfest in Betrieb geht; weitere Arbeiten sollen bis in den Sommer 2027 andauern. (The Motley Fool)
Der Betriebsumsatz im dritten Quartal sank im Jahresvergleich um 10% auf US$1.17 billion, während das bereinigte EBITDA der Resorts von US$380.4 million auf US$287.6 million zurückging. Schwächere Ergebnisse im Gaming- und Nicht-Gaming-Bereich in den großen Resorts Macaus waren ausschlaggebend für den Rückgang. (Melco Resorts & Entertainment Limited)
Schwache Ausgaben der chinesischen Verbraucher und ein intensiver Werbewettbewerb belasten die Nachfrage in Macau; die Gaming-Umsätze der Stadt gingen im Oktober im Jahresvergleich um 10% zurück. Weitere Kundenanreize könnten Melcos Gewinn zusätzlich unter Druck setzen, wenn die Betreiber weiterhin um Premium-Mass-Spieler konkurrieren. (GGRAsia)
S&P erwartet, dass das schwächere Wachstum im Gaming-Geschäft Melcos Schuldenabbau verlangsamen wird und sich das Verhältnis von Schulden zu EBITDA erst im ersten Halbjahr 2027 auf das 4.0-Fache verbessern dürfte. Für das vierte Quartal stellte das Unternehmen zudem konsolidierte Nettozinsaufwendungen von US$115–120 million in Aussicht, eine erhebliche Belastung für den Gewinn. (S&P Global Ratings’ Credit Research, The Motley Fool)
Monatlich von Lightyear AI zusammengefasste Daten. Zuletzt aktualisiert am 05.11.2026.
MLCO – Finanzielle Performance
Einnahmen und Ausgaben
MLCO – Gewinnentwicklung
Rentabilität des Unternehmens
Anstehende Ereignisse
Keine anstehenden Termine
MLCO – Neuigkeiten
AlleArtikelVideos
Mittel einschließlich von MLCO
Fondsname | Fondsgröße | $MLCO Gewichtung |
|---|---|---|
iShares MSCI World Small Cap€IUSN | 9 Mrd. $ | 0,01 % |
iShares MSCI World Small Cap$WSML | 9 Mrd. $ | 0,01 % |
iShares MSCI World Small Cap£WLDS | 9 Mrd. $ | 0,01 % |
Xtrackers MSCI World Small Cap$XSWC | 183 Mio. $ | 0,01 % |
SPDR MSCI All Country World IM€SPYI | 7,7 Mrd. $ | 0,00 % |
Die oben angezeigten Daten dienen lediglich als Anhaltspunkt und ihre Richtigkeit oder Vollständigkeit wird nicht garantiert. Der tatsächliche Ausführungspreis kann variieren. Die vergangene Wertentwicklung ist kein verlässlicher Indikator für zukünftige Ergebnisse. Ihre Rendite kann durch Währungsschwankungen und anfallende Gebühren und Kosten beeinflusst werden. Ihr Kapital ist einem Risiko ausgesetzt.
Echtzeit-US-Marktdaten entstammen dem IEX-Orderbuch von Polygon. After-Hours US-Marktdaten sind um 15 Minuten verzögert und können erheblich vom tatsächlichen handelbaren Preis bei Marktöffnung abweichen.