Räntekalkylator för sparande
Ditt utgångsläge
Så når du ditt mål
Prognos för ditt sparande
Beräkningen antar att du sätter in pengar i slutet av varje månad och att avkastningen är konstant. Räntan antas läggas till kapitalet månadsvis. Om du inte gör regelbundna insättningar eller avkastningen inte är garanterad kan du ange uppskattningar för ett ungefärligt svar. Prognoser är inte en tillförlitlig indikator på framtida avkastning.
Väljer du Lightyears Sparande i penningmarknadsfonder antar beräkningen att du investerar i en penningmarknadsfond med dagens avkastning. Fondens 1-dagsavkastning varierar något från dag till dag och ändras betydligt när centralbankens styrränta ändras. För enkelhetens skull antar beräkningen att fondens 1-dagsavkastning inte ändras. Läs och förstå riskerna med penningmarknadsfonder innan du investerar. De beskrivs i vår riskinformation.
Så använder du vår ränta på ränta-kalkylator
Sparar eller investerar du för framtiden? Vår sparkalkylator hjälper dig att se när du kan nå dina ekonomiska mål och hur du kan nå dem snabbare. Läs vidare om hur ränta och ränta på ränta fungerar och varför de är viktiga för investerare i Storbritannien.
Först går vi igenom hur du använder sparkalkylatorn för att dra nytta av ränta på ränta. Det hjälper dig att nå dina sparmål så snabbt som möjligt:
- Ange ditt sparmål och välj valuta (£ / $ / €)
- Ange beloppet du vill sätta in (dvs. hur mycket du redan har sparat)
- Ange beloppet du ska spara eller investera varje månad
- Ange din förväntade effektiva årsränta (APY), dvs. räntan på ditt sparkonto eller den avkastning du förväntar dig på dina investeringar
Du ser den möjliga avkastningen inklusive ränta på ränta och när du når ditt spar- eller investeringsmål. Välj olika investerings- och sparalternativ i rullgardinslistan eller ändra startbeloppet eller månadsinsättningen. Då ser du hur snabbt du kan nå dina sparmål i olika scenarier.
Vad är ränta? Vad påverkar räntan?
Ränta är ersättningen i procent som en bank eller finansiell aktör betalar när man sparar pengar hos dem. Banken eller aktören bestämmer räntan på sparkontot. Den kan variera beroende på förändringar på marknaden och aktörens egna riktlinjer.
Räntan på vissa konton kan följa externa riktmärken, till exempel Bank of Englands styrränta. Generellt sätts räntor dock utifrån övergripande marknadstrender, förtroendet på marknaden, makroekonomiska faktorer och annat.
Hur ofta får jag ränta?
Banker och finansiella aktörer bestämmer själva hur ofta de betalar ut ränta. Det påverkar ränta på ränta-effekten, som vi går igenom längre fram. På vissa konton betalas räntan till exempel ut dagligen, månadsvis, kvartalsvis eller årligen. Tätare utbetalningar kan vara fördelaktiga för ränta på ränta-effekten. Mer om det härnäst.
Lightyear betalar ränta på oinvesterade likvida medel den första varje månad.
Vad är ränta på ränta?
Ränta på ränta är ränta på redan intjänad ränta.
Det här spelar roll eftersom räntan beräknas som en procentandel av det sparade beloppet eller saldot på kontot. Ju mer man har, desto mer kan man få i ränta.
Enkelt uttryckt: Sparar man 100 pund och får 5 pund i ränta blir saldot på kontot 105 pund. Nästa gång beräknas räntan på 105 pund. Det ger högre total avkastning än om räntan bara beräknas på den ursprungliga insättningen på 100 pund. Lite längre fram visar vi ett konkret exempel på hur det fungerar i praktiken. Då blir det tydligare hur ränta på ränta hjälper till att nå ekonomiska mål så snart som möjligt.
Varför ska jag bry mig om ränta på ränta?
Ränta på ränta kan göra stor skillnad för hur sparande och investeringar växer. I praktiken är ett pund sparat idag värt mer än ett pund man kanske sparar om tio år. Avkastningen från investeringar kan växa som en snöboll genom ränta på ränta. Med tiden får man ränta på ett allt större belopp, eftersom tidigare avkastning också ger ränta.
Med ränta på ränta kan man nå sina ekonomiska mål snabbare och behöva sätta av mindre pengar för att nå målbeloppet. Att spara eller investera lite och ofta kan ge större effekt än att skjuta upp sparandet till senare.
Hur lång tid tar det att spara ihop mitt målbelopp? Ett räkneexempel
Så här fungerar det i praktiken. Säg att jag investerar 1 000 € idag och får en årlig avkastning på 4,5 % (APY). Räntan under fem år ser då ut så här, förutsatt att jag inte sätter in mer pengar och att räntan är oförändrad:
År 1: 45,00 EUR
År 2: 47,03 EUR
År 3: 49,14 EUR
År 4: 51,35 EUR
År 5: 53,66 EUR
Räntebeloppet växer alltså stadigt tack vare ränta på ränta. Efter fem år är insättningen i exemplet värd 1 246,18 €, utan några ytterligare insättningar.
För att nå sina ekonomiska mål snabbare kan man leta efter ett konto med högre ränta eller sätta in pengar oftare. Den som är beredd att ta större risk kan söka andra investeringar med högre möjlig avkastning.
Vad händer om man fortsätter att sätta in pengar regelbundet? Vi utgår från samma exempel: 1 000 € på ett konto med 4,5 % årlig ränta. Men i stället för att låta kontot vara orört sätter man in 50 € i månaden under fem år. I beräkningarna antar vi att avkastningen ligger kvar på 4,5 %. Först visar vi hur ränta på ränta nu utvecklas:
År 1: 57,28 EUR
År 2: 86,85 EUR
År 3: 117,76 EUR
År 4: 150,07 EUR
År 5: 183,81 EUR
Under de fem åren har du satt in 3 000 €, alltså 600 € om året. Vid slutet av år 5 är sparandet värt 4 595,77 €, inklusive din första investering på 1 000 €. Spara mer varje månad, sikta på högre avkastning eller låt pengarna ligga kvar längre för att få dem att växa mer.
Så fungerar räntekalkylatorn för månadssparande: formeln för ränta på ränta
Hur räknar man ut ränta på ränta? Vår räntekalkylator använder den här formeln:
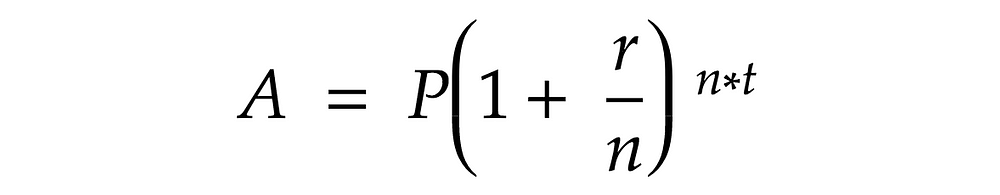
I formeln står symbolerna för följande:
A = investeringens slutvärde
P = startkapitalet; det ursprungliga beloppet som satts in i sparandet
r = kontots årliga sparränta, uttryckt som decimaltal
n = antalet ränteutbetalningar; ofta månadsvis, kvartalsvis eller årsvis
t = antalet år som investeringen växer med ränta på ränta
Med månadsvisa insättningar blir beräkningen lite mer komplicerad! Men vår kalkylator tar hänsyn till dem också och beräknar ränta på ränta även på de belopp du sätter in.
Olika sätt att nå dina sparmål
Hur kan man då använda ränta på ränta för att nå sina sparmål? Det finns inget rätt eller fel. Det beror på hur länge man vill spara och hur stor risk man är beredd att ta.
Ett alternativ är att sätta in pengarna på ett räntebärande konto. Det innebär relativt låg risk. Banker och liknande aktörer erbjuder konton där det insatta kapitalet skyddas, ofta av både banken och statligt stödda system som FSCS. Den möjliga avkastningen varierar med räntan och är kanske inte den högsta man kan få.
Ett annat alternativ är att investera i aktier eller fonder, där avkastningen beror på hur tillgångarna utvecklas. Den möjliga avkastningen kan vara högre, men man behöver undersöka alternativen noga. Investeringar innebär en risk. Om en tillgång utvecklas mycket dåligt kan investeringens värde alltså minska i stället för att öka.
För många ger en blandning av sparande och investeringar, även mer riskfyllda alternativ som aktier och fonder, en bred portfölj. Det sprider riskerna och kan ge goda möjligheter till avkastning. Om du överväger det här upplägget kan du titta på Lightyears privatkonto. Där får du upp till 4,50 % ränta på oinvesterade pengar och flera investeringsalternativ, bland annat: